

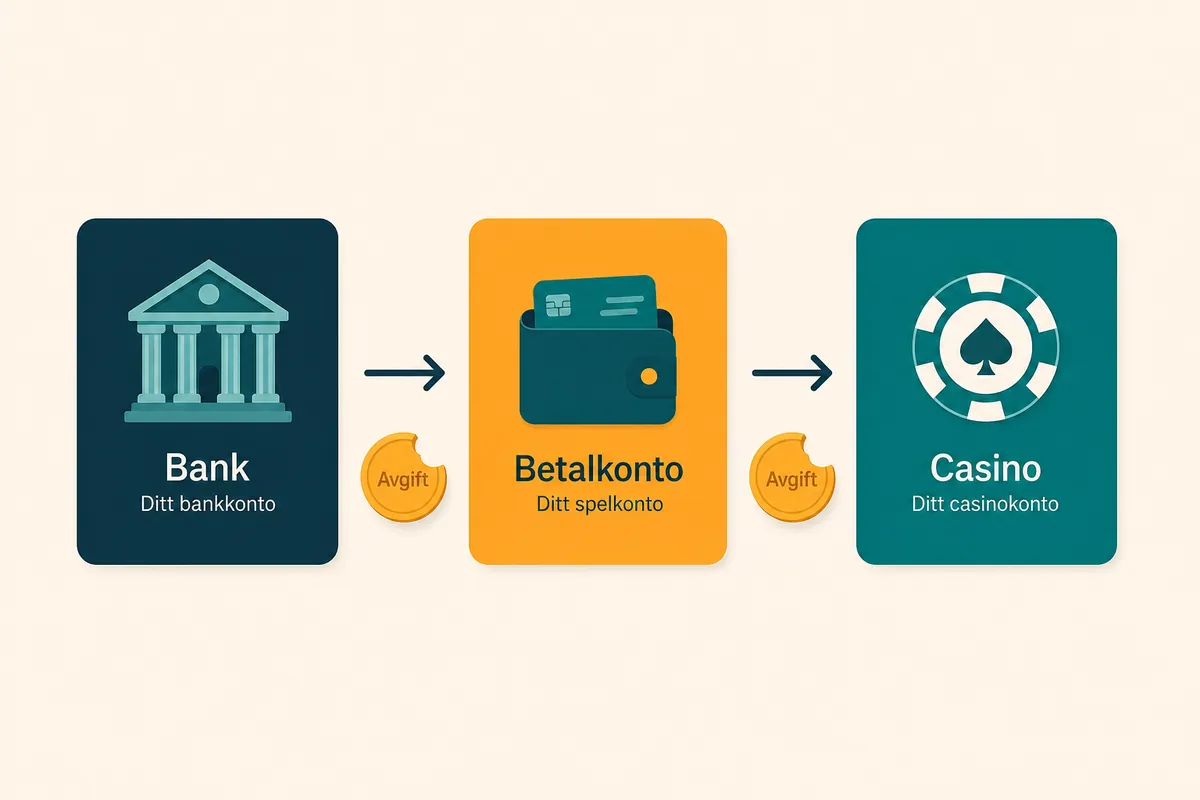
Skrill tar upp till 1,25 procent för en kortinsättning och 1,75 procent för ett uttag till bankkonto, med minst 3,50 euro. Ligger plånboken i annan valuta än kronor tillkommer 3,99 procent i växling åt vardera hållet. Uttag går normalt tillbaka till den metod du satte in med, så pengarna hamnar i plånboken och inte på banken. Siffrorna är Skrills egna och lästes den 6 augusti 2026.
Vad Skrill är och vad tjänsten inte är
Skrill är en e-plånbok, alltså ett konto hos en betaltjänstleverantör som ligger mellan din bank och mottagaren. Du fyller på plånboken från din bank eller ditt kort och betalar sedan därifrån. Tjänsten hette Moneybookers fram till namnbytet som bolaget meddelade i november 2010, och ingår i dag i Paysafe tillsammans med Neteller.
Det som brukar beskrivas som huvudfördelen är att casinot inte får dina bankuppgifter. Det stämmer, men på den svenska licensmarknaden är fördelen mindre än den låter. Du identifierar dig ändå med elektronisk legitimation, licenshavaren får dina personuppgifter verifierade och kravet på kundkännedom enligt penningtvättsregelverket gäller oavsett betalmetod. Du kan alltså behöva styrka varifrån pengarna kommer även när de kommer via en plånbok.
Två myndigheter med olika uppdrag
När du betalar med en plånbok hos ett svenskt casino passerar pengarna två verksamheter som står under var sin tillsyn. Det är inte en teknisk detalj utan avgör vem du vänder dig till när något går fel.
| Vad tillsynen gäller | Lagrum | Myndighet |
|---|---|---|
| Casinot och spelet | 18 kap. 1 § spellagen | Spelinspektionen |
| Utgivare av elektroniska pengar i Sverige | 5 kap. 1 § lagen om elektroniska pengar | Finansinspektionen |
| Skrill och Neteller | Auktorisation i Irland, verksam här genom gränsöverskridande verksamhet | Central Bank of Ireland |
Den reglerade enheten bakom båda tjänsterna är Paysafe Payment Solutions Limited, som enligt bolagets egen regulatoriska information står under tillsyn av Irlands centralbank. Den irländska myndighetens register visar auktorisationen som utgivare av elektroniska pengar med Skrill som handelsnamn.
Att bolaget får verka i Sverige beror på gränsöverskridande verksamhet inom EES. Finansinspektionen beskriver ordningen så att hemlandets tillsynsmyndighet godkänner gränsöverskridandet och underrättar Finansinspektionen. Bolaget går att slå upp i Finansinspektionens företagsregister, där det står som utländskt institut för elektroniska pengar med gränsöverskridande handel och inte som ett svenskt tillståndsföretag.
Slå upp casinots webbadress i Spelinspektionens licensregister och betaltjänstens bolagsnamn i Finansinspektionens företagsregister. Två register, två olika frågor. Att en betaltjänst står under finansiell tillsyn säger ingenting om casinots licens, och tvärtom.
Skrills svenska prislista, post för post
Skrill har en särskild avgiftssida för Sverige. Den skiljer sig från den generella sidan, vilket är förklaringen till att en av konkurrentsidorna anger avgifter som inte stämmer trots att de länkar till Skrill. Tabellen nedan är avläst på den svenska sidan.
| Transaktion | Avgift enligt Skrill | Vad det betyder |
|---|---|---|
| Insättning från bankkonto | 0 procent | Gratis in, men det är bara halva vägen |
| Insättning med kort | Upp till 1,25 procent | 62,50 kr på 5 000 kr |
| Insättning via Trustly | 1,25 procent | Samma nivå som kort |
| Uttag till bankkonto | 1,75 procent, lägst 3,50 euro | 87,50 kr på 5 000 kr, och minimiavgiften biter vid små belopp |
| Uttag till kort | Upp till 3,99 procent, lägst 0,99 euro | Dyraste vägen hem |
| Skrill till Skrill | 2,99 procent, lägst 0,50 euro | Gäller överföring till en annan användare |
| Skrill till Neteller | 3,49 procent | De två plånböckerna ingår i samma koncern och kostar ändå |
| Valutaväxling | 3,99 procent | Slår till varje gång valutan byts |
| Inaktivitet | 5 euro i månaden | Efter sex månader utan inloggning eller transaktion |
Avgifterna är betaltjänstens egna uppgifter och ändras utan förvarning. Läs den svenska sidan innan du väljer metod, eftersom en avgift som sänkts eller höjts inte syns någon annanstans.
Vad en tur och retur faktiskt kostar
Det som gör en avgift svår att bedöma är att den tas ut i led som ligger långt ifrån varandra i tiden. Du betalar en gång när pengarna går in i plånboken och en gång när de ska hem igen, ofta veckor senare.
Kortinsättning 5 000 kr gånger 1,25 procent är 62,50 kr. Uttag 5 000 kr till bankkonto gånger 1,75 procent är 87,50 kr. Summan blir 150 kr. Ligger plånboken i euro växlas beloppet dessutom två gånger, vilket ger 5 000 kr gånger 3,99 procent två gånger, alltså 399 kr. Total kostnad med växling blir 549 kr. En kostnad på 549 kr motsvarar det teoretiskt förväntade avdraget av att omsätta 13 725 kr i ett spel med 96 procents återbetalning.
Den orange stapeln är den som förvånar. Växlingen kostar mer än in och ut tillsammans, och den syns aldrig i casinots kassa eftersom den tas ut inne i plånboken.
Ett Skrillkonto i euro växlar två gånger när du spelar i kronor, en gång in och en gång ut. Ett konto i kronor gör det inte. Valutan väljs när kontot skapas och är den enskilt största kostnadsposten i hela kedjan.
Minimiavgiften gör små uttag oproportionerligt dyra
Uttaget till bankkonto kostar 1,75 procent, men lägst 3,50 euro. Vid ett uttag på några hundra kronor är det minimibeloppet som gäller och inte procentsatsen.
Räknat på ett uttag motsvarande 200 kronor blir en fast avgift på 3,50 euro flera procent av beloppet. Ju mindre du tar ut, desto större andel äter avgiften. Det talar för att samla ihop till ett större uttag i stället för att flytta hem små belopp löpande, vilket är det motsatta rådet mot vad som brukar ges.
Två gränser gäller samtidigt och den högre styr
Frågan om minsta insättning ställs på varje betalmetodsida och besvaras nästan alltid med en siffra. Svaret är att det finns två gränser, en hos casinot och en hos betaltjänsten, och att den högre av dem är den som gäller för dig.
| Var gränsen sätts | Exempel ur publicerade villkor |
|---|---|
| Casinots eget golv | Videoslots anger 100 kronor som minsta insättning och 200 kronor som lägsta uttag för alla betalningsmetoder |
| Casinots golv per metod | LeoVegas anger 100 kronor med Swish och 200 kronor med Trustly, alltså olika beroende på metod |
| Casinots villkor om metodens gränser | Unibet skriver att gränser för minsta eller högsta insättningar kan tillkomma beroende på vald betalningsmetod |
| Betaltjänstens egen gräns | Sätts av plånboken och syns inte i casinots kassa |
Det är den sista raden som ställer till det. Ett casino kan ange 100 kronor som lägsta insättning medan betaltjänsten har ett eget golv eller tak som slår igenom först i betalningssteget. Uppgiften i kassan är alltså en av två, inte hela svaret.
Så gör du en insättning
- Kontrollera först att casinot faktiskt tar emot metoden för uttag och inte bara för insättning.
- Fyll på plånboken från bankkonto i stället för med kort, eftersom bankvägen är avgiftsfri och kortvägen kostar upp till 1,25 procent.
- Välj metoden i casinots kassa och ange beloppet. Insättningen registreras normalt direkt.
- Passera plånbokens egen identitetskontroll innan du behöver den, alltså i god tid före ditt första uttag.
Steg fyra är det som brukar hoppas över och det som kostar mest tid. Kontrollen dyker annars upp först när du vill ha ut pengarna, vilket är sämsta möjliga tidpunkt.
Uttaget går till plånboken och inte till banken
Många casinon betalar bara tillbaka till den metod du satte in med. Det är inte ett påstående vi hittat på, utan står i operatörernas egna villkor. Videoslots skriver i sina svenska villkor att uttag sker med samma metod som insättningen, och tar Skrill som exempel. LeoVegas skriver att utbetalning görs med samma metod som använts för insättning närhelst det är möjligt.
Praktiskt betyder det att ett uttag som beskrivs som omedelbart är omedelbart fram till plånboken, inte hela vägen hem. Steget därifrån till banken är en egen transaktion med egen handläggningstid och en avgift på 1,75 procent. Vi anger inga tider för något av stegen, eftersom vi inte har mätt dem.
Sex månader utan inloggning kostar pengar
Skrill tar ut en serviceavgift på 5 euro i månaden om kontot varken loggas in på eller används under sex månader och det finns ett saldo kvar. Tröskeln är alltså ett halvår och inte ett år, vilket en av de svenska sidor vi läste anger.
Det gör kvarglömda saldon till en långsam kostnad. Ett belopp som ligger kvar i en plånbok efter att du slutat spela minskar med 5 euro i månaden tills det tar slut.
Vad du ser i casinots kassa och vad du inte ser
Kassan visar vilka metoder som finns och ibland om casinot tar ut en avgift. Den visar däremot ingenting om vad betaltjänsten tar, och det är där merparten av kostnaden ligger. En metod som är gratis i kassan kan kosta flera procent på vägen hem.
| Vad kassan visar | Vad den inte visar |
|---|---|
| Att metoden går att använda för insättning | Om den också går att använda för uttag |
| Casinots eventuella egen avgift | Plånbokens avgift för uttag till bankkonto |
| Beloppsgränser hos casinot | Växlingsavgiften om plånboken har en annan valuta |
| Att insättningen registreras direkt | Att uttaget stannar i plånboken och inte på banken |
Den första raden är värd att kontrollera särskilt. Ett casino som visar plånboken bland insättningsmetoderna behöver inte erbjuda den för uttag, och satte du in den vägen kan uttaget ändå vara låst till samma metod. Då sitter pengarna fast tills supporten lagt om metoden manuellt.
Plånboken är inget budgetverktyg
Ett vanligt argument är att du håller koll på spelbudgeten genom att bara fylla på med den summa du tänkt spela för. Resonemanget låter rimligt och fungerar sämre än det verkar.
Pengar som flyttas till en plånbok lämnar ditt bankkonto och syns därefter inte i din vanliga ekonomiska översikt. Saldot är dessutom redan avskilt från vardagsekonomin, vilket gör det psykologiskt lättare att spela för. En mellanhand gör alltså utgiften mindre synlig och inte mer.
Det verktyg som faktiskt begränsar hur mycket du kan spela för är insättningsgränsen hos licenshavaren. Vid onlinespel ska spelaren ange en övre gräns för sina insättningar enligt 14 kap. 7 § spellagen, och licenshavaren ska enligt 11 kap. 5 § spelförordningen säkerställa att gränsen inte kan överskridas. En sänkning får verkan omedelbart medan en höjning tidigast får verkan efter 72 timmar och först när den pågående perioden löpt ut.
Kreditförbudet gäller även vägen in i plånboken
Sedan den 1 maj 2026 får licenshavare och spelombud varken tillåta eller medverka till att spel finansieras med kredit enligt 14 kap. 8 § spellagen (2018:1138). Regeln kom genom propositionen Ett nytt förbud mot spel på kredit.
Det här har en särskild betydelse för e-plånböcker. Bland de åtgärder Spelinspektionen räknar upp för den som säljer spel online finns både att blockera kreditkort som betalningsalternativ och att motverka att en betalning från en e-plånbok i sin tur belastar ett kreditkort. En plånbok som fyllts på med ett kreditkort innebär i sak att spelet finansieras med kredit, även om betalningen till casinot kommer från plånboken. Fyll därför bara på med egna medel.
Två av dem är uppdaterade efter den 1 maj 2026 och saknar det ändå. Det är den tydligaste luckan på området, eftersom just e-plånboken är den betalväg där kreditkortet kan smyga sig in bakvägen.
Spelpaus omfattar inte betaltjänsten
Avstängningen på Spelpaus gäller spel som kräver registrering hos svenska licenshavare, alltså casinot. En e-plånbok är en betaltjänst och inte en spelanordnare, vilket betyder att den ligger utanför.
Ett saldo som ligger kvar i plånboken är därmed lättare att använda för spel än pengar på ett bankkonto, eftersom steget tillbaka in i ett casino är kortare. Töm plånboken till banken om du stänger av dig, i stället för att låta saldot ligga kvar.
Två verifieringar i stället för en
Ett plånbokskonto omfattas av penningtvättsregelverket precis som ett spelkonto. Tjänsten begär legitimation och i vissa fall uppgift om varifrån pengarna kommer innan uttag kan göras.
Du kan alltså få två kontroller att hantera, en hos casinot och en hos plånboken. De ligger dessutom på olika ställen i kedjan, vilket gör att den andra ofta dyker upp först när du vill ha ut pengarna. Det är en av de praktiska nackdelarna med ett extra led.
Tillgängligheten på svenska licenscasinon krymper
Metoden finns kvar men är på tillbakagång. Vi har kontrollerat den i operatörernas egna betalsidor och villkor i stället för att lita på en lista, och bilden ser ut så här.
- Metoden förekommer hos äldre varumärken men saknas hos nya casinon.
- Flera av de största licenshavarna tillåter insättning men inte uttag med metoden, vilket låser dig om du satt in den vägen.
- En trolig orsak är att plånboken inte är kopplad till elektronisk legitimation, medan direktbetalningarna är det.
- Casinots egen kassa är den enda uppgift som gäller, eftersom betalmetoder läggs till och tas bort löpande.
Vi publicerar därför ingen namngiven lista över casinon som stöder metoden. En sådan lista är korrekt den dag den skrivs och missvisande några månader senare, och samtliga listor vi läste hos konkurrenterna saknade datum.
Hur metoden står sig mot de alternativ som faktiskt växer går vi igenom i vår jämförelse av betalningsmetoder på casino. Den korta versionen är att de kontobaserade metoderna har tagit över just för att de är kopplade till elektronisk legitimation, och att en plånbok därför lägger till ett led som de andra har tagit bort.
Rådet om betalningsanmärkningar hör inte hemma på en casinosida
Ett förbetalt kort kopplat till en plånbok beskrivs ibland som tillgängligt även för den som har betalningsanmärkningar. Den formuleringen ska inte stå i en text om casinobetalningar.
Att en betalväg är öppen för någon med kända betalningsproblem är ingen produktfördel. Hela riktningen i regelverket går åt motsatt håll, och syftet med kreditförbudet är just att spel inte ska finansieras av pengar man inte har. Ett förbetalt kort är förvisso inte kredit, eftersom det bara går att använda för medel som redan finns, men att rikta tillgängligheten mot den gruppen är något annat än att beskriva en produktegenskap.
Erbjudanden och betalmetod
En vanlig fråga är om en insättning med plånbok utesluter dig från välkomsterbjudandet. Internationellt är det en klassisk villkorspunkt. LeoVegas skriver i sina villkor för marknader utanför Sverige att insättningar via Skrill eller Neteller inte berättigar till ett visst välkomsterbjudande, och Unibet har motsvarande formulering i sina brittiska villkor.
Vi har inte kunnat belägga någon sådan klausul hos en svensklicensierad operatör. Det troliga skälet är strukturellt och inte generöst: plånböcker erbjuds i praktiken knappt på den svenska marknaden, och en licenshavare får bara lämna ett erbjudande vid spelarens första speltillfälle enligt 14 kap. 9 § spellagen. Med ett enda erbjudande blir metodspecifika undantag mindre användbara för operatören.
Slutsatsen är alltså att frågan sannolikt inte uppstår i Sverige, men att den uppstår så fort du spelar hos ett bolag utan svensk licens. Läs villkoret för erbjudandet och inte kassans grafik.
Betalmetoden påverkar inte skatten
Ytterligare en fråga som återkommer är om en vinst som betalas ut till en internationell plånbok beskattas annorlunda. Den gör den inte. Skattefriheten följer av 8 kap. 3 § inkomstskattelagen och hänger på var spelet tillhandahålls och av vem, inte på hur pengarna flyttas.
En vinst är skattefri när spelet kräver licens enligt spellagen och anordnaren har den. Betalar du med plånbok, kort eller direkt från banken spelar ingen roll för den bedömningen. Spelar du däremot hos ett bolag som saknar svensk licens ändras skattesituationen, och då är det licensen som är orsaken och inte betalvägen.
- Casinot får inte dina bankuppgifter, eftersom betalningen kommer från plånboken.
- Insättning från bankkonto till plånboken är avgiftsfri enligt prislistan.
- Samma konto fungerar hos mottagare i flera länder.
- Uttaget når plånboken och inte banken, och steget hem kostar 1,75 procent med lägst 3,50 euro.
- Växling kostar 3,99 procent och tas ut varje gång valutan byts.
- Ett kvarglömt saldo minskar med 5 euro i månaden efter sex månader.
- En egen identitetskontroll tillkommer utöver casinots.
- Metoden saknas hos nya casinon och fungerar inte för uttag hos flera av de största.
Vanliga missförstånd om Skrill
| Påstående som cirkulerar | Vad som gäller |
|---|---|
| Skrill är avgiftsfritt | Insättning från bankkonto är gratis. Uttag till bank kostar 1,75 procent och växling 3,99 procent |
| Avgiften är någonstans mellan 2 och 5 procent | Skrill publicerar exakta satser per transaktionstyp på sin svenska sida |
| Inaktivitetsavgiften slår till efter ett år | Efter sex månader utan inloggning eller transaktion, med 5 euro i månaden |
| Uttaget landar på bankkontot | Det landar i plånboken. Steget därifrån är en egen transaktion med egen avgift |
| Plånboken hjälper mig hålla budget | Den flyttar utgiften ur bankens historik. Insättningsgränsen hos casinot är det som faktiskt begränsar |
| Spelpaus stoppar även plånboken | Avstängningen gäller spelanordnare. En betaltjänst omfattas inte |
| Överföring till Neteller är gratis eftersom det är samma ägare | Skrill tar 3,49 procent för en överföring till Neteller |
Vanliga frågor om Skrill på casino
Vad kostar det att använda Skrill?
Enligt Skrills svenska prislista kostar en kortinsättning upp till 1,25 procent och ett uttag till bankkonto 1,75 procent med lägst 3,50 euro. Valutaväxling kostar 3,99 procent och tas ut varje gång valutan byts. Insättning från bankkonto är gratis.
Vad blir det i kronor på en tur och retur?
En insättning på 5 000 kr med kort och ett uttag på 5 000 kr till bankkonto kostar tillsammans 150 kr. Ligger plånboken i euro växlas beloppet två gånger, vilket lägger till 399 kr och ger 549 kr totalt.
Hamnar mitt uttag på bankkontot?
Nej. Uttag går normalt tillbaka till den metod du satte in med, så pengarna hamnar i plånboken. Videoslots skriver det uttryckligen i sina svenska villkor och tar Skrill som exempel. Steget vidare till banken är en egen transaktion.
Tar Skrill betalt om jag inte använder kontot?
Ja. Efter sex månader utan inloggning eller transaktion dras 5 euro i månaden från saldot. Tröskeln är ett halvår och inte ett år.
Går det att undvika avgifterna?
Delvis. En plånbok i kronor slipper växlingsavgiften och en insättning från bankkonto är gratis. Vägen hem kostar däremot alltid, eftersom uttaget till bankkonto tas ut med 1,75 procent och lägst 3,50 euro.
Påverkas Skrill av kreditförbudet?
Betalningen från plånboken är inte i sig en kredit, men en plånbok som fyllts på med ett kreditkort innebär i sak att spelet finansieras med kredit. Spelinspektionen räknar upp både blockering av kreditkort och åtgärder mot att en e-plånboksbetalning belastar ett kreditkort bland det som förväntas av den som säljer spel online.
Gäller Spelpaus även plånboken?
Nej. Avstängningen omfattar spel som kräver registrering hos svenska licenshavare. En betaltjänst är inte en spelanordnare, så saldot ligger kvar. Töm plånboken till banken om du stänger av dig.
Slipper jag lämna uppgifter om jag betalar via plånbok?
Nej. Du identifierar dig med elektronisk legitimation hos casinot, och kundkännedom enligt penningtvättsregelverket gäller oavsett betalmetod. Plånboken har dessutom en egen kontroll, så du kan få två i stället för en.
Är vinsten skattefri om jag tar ut till en plånbok?
Ja, om spelet kräver licens enligt spellagen och anordnaren har den. Skattefriheten följer av 8 kap. 3 § inkomstskattelagen och hänger på var spelet tillhandahålls och av vem, inte på hur pengarna flyttas. Betalmetoden påverkar alltså inte skatten.
Vilket är det minsta belopp jag kan sätta in?
Två gränser gäller samtidigt och den högre styr. Casinot har ett eget golv, exempelvis 100 kronor hos Videoslots, och betaltjänsten kan ha ett eget. Uppgiften i kassan är den ena av två.
Får jag välkomsterbjudandet om jag sätter in med plånbok?
Internationellt förekommer villkor som utesluter plånboksinsättningar från erbjudanden, till exempel i LeoVegas villkor för marknader utanför Sverige. Vi har inte hittat någon sådan klausul hos en svensklicensierad operatör. Läs villkoret för erbjudandet och inte kassans grafik.
Vem har tillsyn över betaltjänsten?
Inte Spelinspektionen. Casinot står under Spelinspektionens tillsyn enligt 18 kap. 1 § spellagen, medan utgivare av elektroniska pengar i Sverige står under Finansinspektionen enligt 5 kap. 1 § lagen om elektroniska pengar. Bolaget bakom Skrill är auktoriserat i Irland och verkar här genom gränsöverskridande verksamhet.
Hette Skrill något annat tidigare?
Ja, Moneybookers. Bolaget meddelade namnbytet i november 2010. Skrill ingår i dag i Paysafe tillsammans med Neteller.
Källor och faktagranskning
Faktagranskad mot Skrills avgiftssida för Sverige och Skrills supportsvar om inaktivitetsavgiften, båda avlästa den 6 augusti 2026, spellagen (2018:1138) 14 kap. 8 §, propositionen Ett nytt förbud mot spel på kredit, Spelinspektionens förteckning över förväntade åtgärder, Videoslots svenska villkor punkt 3.9 och LeoVegas villkor punkt 2.5.5 Finansinspektionens företagsregister och myndighetens beskrivning av utländsk verksamhet i Sverige, Paysafes regulatoriska information, lagen (2011:755) om elektroniska pengar 5 kap. 1 §, 8 kap. 3 § inkomstskattelagen, LeoVegas betalningsmetoder samt Spelinspektionens licensregister. Avgifter är betaltjänstens egna uppgifter och ändras över tid. Föränderliga uppgifter kontrollerades den 6 augusti 2026.